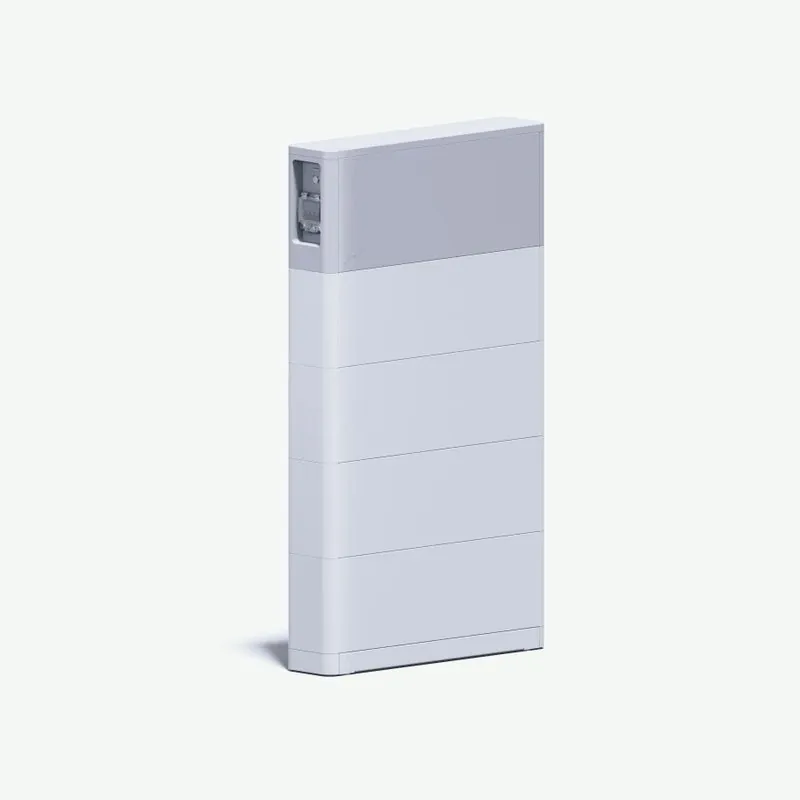
Je hebt een thuisbatterij laten plaatsen, of je bent het van plan. Dan wil je ook weten: is hij verzekerd als er iets misgaat? En moet je je verzekeraar iets laten weten? Het korte antwoord: vaak is hij meeverzekerd, maar niet altijd vanzelf. In dit artikel lees je hoe het zit en wat je zelf regelt.
Is een thuisbatterij automatisch meeverzekerd?
Niet altijd. Het Verbond van Verzekeraars waarschuwde in augustus 2026 dat een thuisbatterij niet automatisch onder je bestaande woonverzekering valt. Volgens het Verbond willen de meeste verzekeraars dat je de plaatsing van een thuisbatterij meldt. Elke verzekeraar stelt daarbij eigen eisen aan plaatsing, melding, onderhoud en documentatie.
Dat veel polissen nog niet goed bijgewerkt zijn, bleek ook uit onderzoek van het platform Slimster onder 19 woonverzekeraars, waarover Solar Magazine in maart 2026 schreef: ongeveer een derde van de verzekeraars noemde de thuisbatterij helemaal niet in de polisvoorwaarden.
Opstal of inboedel: onder welke verzekering valt hij?
De vuistregel is dezelfde als bij zonnepanelen: wat vastzit aan je huis, valt onder de opstalverzekering. Wat je kunt verplaatsen, valt onder de inboedelverzekering.
| Situatie | Meestal verzekerd via |
|---|---|
| Koopwoning, vaste thuisbatterij | Opstalverzekering |
| Stekkerbatterij (plug-in) | Inboedelverzekering |
| Huurwoning, batterij zelf laten plaatsen | Inboedelverzekering, via huurdersbelang |
| Huurwoning, batterij geplaatst door de verhuurder | Opstalverzekering van de verhuurder |
| Appartement | Navragen bij de VvE of de batterij onder de gezamenlijke opstalverzekering valt |
Je polisvoorwaarden zijn uiteindelijk leidend. Woon je in een appartement, lees dan ook thuisbatterij in een appartement of VvE. Twijfel je tussen een vaste batterij en een stekkerbatterij, zie plug-and-play thuisbatterij.
Moet je je thuisbatterij melden bij je verzekeraar?
Niet elke verzekeraar verplicht het. Maar het Verbond van Verzekeraars en de Consumentenbond raden het wel aan, en de meeste verzekeraars willen het weten. Melden is snel gedaan en voorkomt discussie als je ooit schade hebt. Zo pak je het aan:
- Lees je polisvoorwaarden. Zoek naar woorden als thuisbatterij, thuisaccu of energieopslag. Let ook op een eventuele maximale capaciteit.
- Meld de batterij met merk, type, capaciteit, de plek in huis en wie hem heeft geïnstalleerd.
- Vraag om een schriftelijke bevestiging, bijvoorbeeld per e-mail.
- Check je verzekerde bedrag. Met een vaste thuisbatterij verzeker je meer waarde. Kijk of je herbouwwaarde of inboedelwaarde nog klopt, zodat je bij grote schade niet onderverzekerd bent.
- Bewaar de factuur en de installatiedocumenten.
Wat verwachten verzekeraars van de installatie?
Een veilige installatie door een erkende installateur is volgens het Verbond van Verzekeraars een belangrijk uitgangspunt. De Consumentenbond schrijft dat bij alle verzekeraars een erkende installateur een vaste thuisbatterij moet plaatsen, en dat de installatie moet voldoen aan NEN 1010, de norm voor elektrische installaties.
Ook de plek kan meetellen. Volgens het Verbond kan het voor de dekking uitmaken of de batterij in de garage, schuur of berging staat. Vraag dat dus na als je de batterij niet in huis plaatst. Waar je op let bij een plek buiten de woning, lees je in thuisbatterij in de garage of schuur.
Zelf een vaste batterij aansluiten is daarom geen goed idee. Gaat er iets mis door een fout bij de installatie, dan vergoedt de verzekeraar de schade aan de batterij niet, aldus de Consumentenbond.
Wat is wel en niet gedekt?
| Meestal wel gedekt | Meestal niet gedekt |
|---|---|
| Schade aan je woning door brand, ook als die in de batterij begint | Een defect of kortsluiting in de batterij zelf |
| Schade door een externe oorzaak, zoals brand elders in huis | Normale slijtage en achterstallig onderhoud |
| Schade door een fout bij de installatie (aan de batterij zelf) |
Vrijwel alle verzekeraars sluiten schade door een interne kortsluiting of een technisch mankement van de batterij uit. Een batterij die zomaar stuk gaat, wordt dus zelden vergoed. Ontstaat er brand, dan wordt de schade aan je woning meestal wel vergoed. De precieze dekking verschilt per verzekeraar.
Verzekering of garantie?
Dat onderscheid is belangrijk:
- De verzekering dekt schade door een gebeurtenis, zoals brand of een externe oorzaak.
- De fabrieksgarantie dekt een defect van de batterij zelf.
Gaat je batterij stuk zonder dat er iets gebeurd is, dan val je dus terug op de fabrieksgarantie. Kijk daarom bij aanschaf hoe lang die is en wat eronder valt. Hoe je het brandrisico zo klein mogelijk houdt, lees je in is een thuisbatterij veilig?.
Hoe Voltwijk helpt
Voltwijk installeert thuisbatterijen met eigen monteurs, met een vaste prijs inclusief installatie en 10 jaar fabrieksgarantie op de thuisbatterij. Je krijgt de factuur en de gegevens van je batterij, zodat je hem eenvoudig bij je verzekeraar kunt melden. Een thuisbatterij bij Voltwijk kost vanaf € 4.950 excl. btw. Bereken welke thuisbatterij past, bekijk de pagina over de thuisbatterij of plan een gratis adviesgesprek.